
Síntesis de la entrevista a Sean Foo[1]
Entrevista completa en: https://www.youtube.com/watch?v=ztiIEPC1wtQ. Responsable de la síntesis: Miguel Ruiz
Guerra con Irán y crisis del dólar
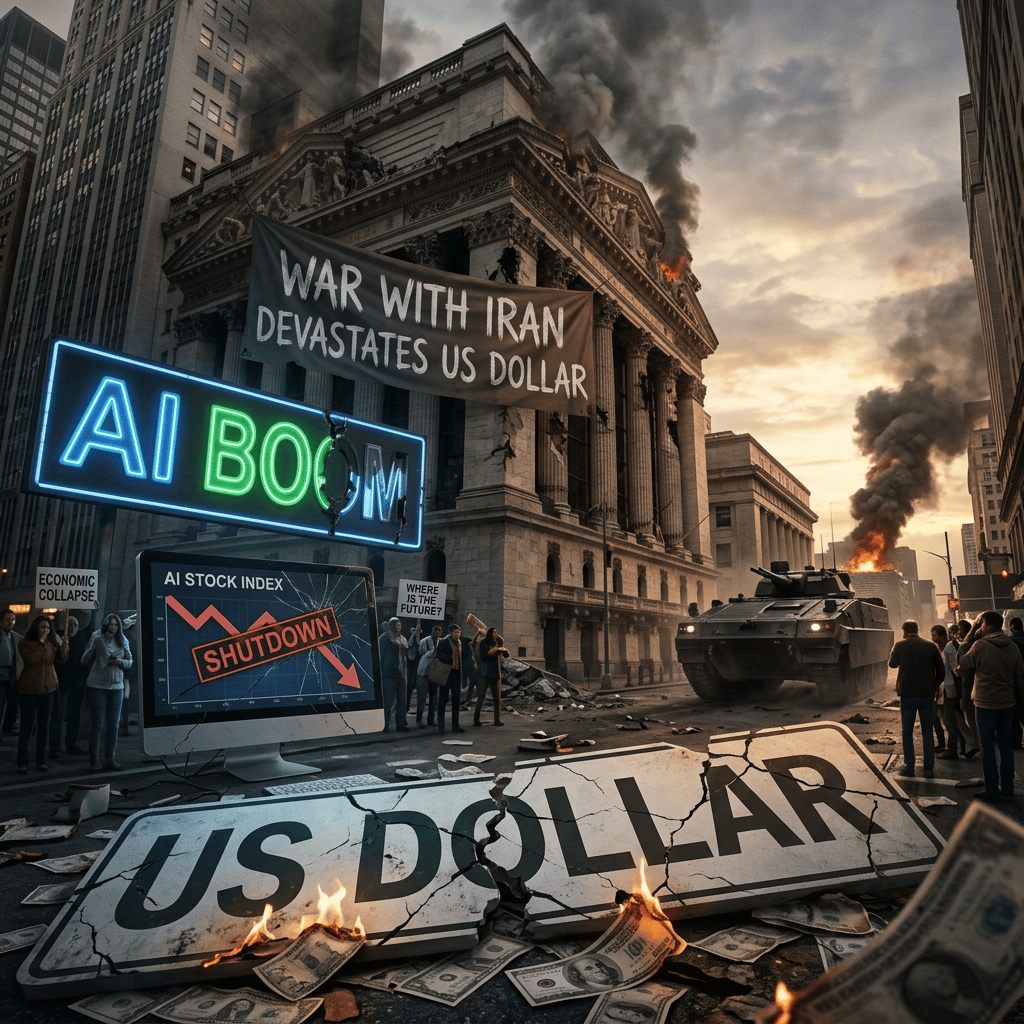
El entrevistado sostiene que la guerra contra Irán, como otras guerras estadounidenses, responde a un propósito geoeconómico: reforzar la posición de Estados Unidos en los mercados globales y proteger el privilegio del dólar como moneda mundial. Sin embargo, argumenta que el resultado será el contrario: el dólar se va a devaluar en los próximos meses y años, mientras el gasto militar y la deuda nacional —que ya supera los 39,5 billones de dólares— se vuelven claramente insostenibles.
La escalada bélica invita a Irán a usar su principal carta estratégica: el control del estrecho de Ormuz, atacando infraestructuras petroleras en los estados del Golfo y cerrando rutas clave, lo que dispara el precio del crudo hacia niveles de tres cifras. El encarecimiento del petróleo eleva los costes globales, amenaza el consumo, presiona al alza los tipos de interés y acerca la deuda estadounidense al riesgo de impago, debilitando la confianza en el dólar y en los bonos del Tesoro.
Confiscación de activos y pérdida de confianza
Una tesis central es que el uso del dólar y del sistema financiero como arma política erosiona la confianza internacional en la deuda estadounidense. Se mencionan confiscaciones anteriores de activos rusos por unos 300.000 millones de dólares y nuevas confiscaciones de activos y criptomonedas iraníes, acompañadas de condiciones que fuerzan a Irán a usar fondos congelados para comprar productos agrícolas estadounidenses.
Este patrón hace que muchos países teman que sus reservas en dólares y sus bonos del Tesoro puedan ser congelados o expropiados, lo que suma desconfianza al ya elevado nivel de deuda y déficits en Estados Unidos. A la vez, se subraya que la Reserva Federal se ve empujada a subir tipos ante la inflación y el aumento de rendimientos en los bonos, mientras los inversores exigen mayores pagos para seguir financiando a Washington, configurando una trayectoria calificada como “insostenible” hacia un eventual impago vía inflación.
Petrodólar, oro y plan de Scott Besset
En la entrevista se destaca una “admisión” de Scott Bessent: que el objetivo clave de la guerra con Irán es reimponer el sistema del petrodólar, obligando a Irán y Rusia a fijar el precio de sus exportaciones de petróleo en dólares y no en yuanes u otras monedas. El mecanismo descrito es el clásico reciclaje de dólares: los países exportadores obtienen superávits comerciales en dólares y los reinvierten comprando bonos del Tesoro, lo que históricamente ha sido un motor del crecimiento estadounidense y hoy es vital para financiar la carrera en inteligencia artificial.
Bessent defiende que Estados Unidos debe atraer capital global a sus mercados —especialmente al de bonos— para financiar una expansión masiva de centros de datos que le permita pasar de un 60% a un 80% de cuota mundial en capacidad de cómputo de IA. Pero para que los inversores acepten rendimientos del 4–5% en bonos a 10–30 años, el dólar debe mantenerse fuerte; si la moneda se devalúa un 3–10% anual, esos rendimientos pierden atractivo. Por ello, proteger la fortaleza del dólar y reconducir el comercio energético hacia el petrodólar se presenta como objetivo estratégico de la guerra.
Crisis agrícola y límites del modelo estadounidense
Otra tesis es la fragilidad de la economía agrícola estadounidense en este contexto. Trump intenta compensar a su base de agricultores prometiendo que, si ganan la guerra, europeos e iraníes comprarán su producción en dólares y Estados Unidos tendrá “derechos exclusivos” para venderles productos agrícolas. Sin embargo, el entrevistado considera esto un acto de desesperación: los países BRICS están aumentando el comercio entre ellos, China compra soja, carne y otros productos agrícolas a Brasil, y los costes de los agricultores estadounidenses (aranceles del 30–40%, fertilizantes 20–40% más caros, combustibles disparados) están por las nubes.
Aunque Estados Unidos lograra imponer compras agrícolas a Irán, eso no resolvería los problemas estructurales de competitividad frente a los BRICS, cuyos costes de producción bajan mientras en Estados Unidos todo se encarece, debilitando su base productora de alimentos y su posición exportadora a largo plazo.
Arabia Saudí, BRICS y amenaza al dólar
El entrevistado subraya que el desenlace de la guerra podría redefinir el alineamiento de Arabia Saudí y otros estados del Golfo. Si las bases estadounidenses en la región son destruidas y el acuerdo de seguridad con Washington pasa de ser un activo a una carga, Riad podría acercarse más a los BRICS y a Irán. Irán busca que los países del Golfo fijen el precio de su petróleo en yuanes chinos y, junto con los hutíes, amenaza también el corredor del Mar Rojo y el estrecho de Bab el-Mandeb, reduciendo la capacidad de los saudíes de esquivar Ormuz.
Si Arabia Saudí y otros estados del Golfo empezaran a aceptar menos dólares y a vender su petróleo en yuanes, gran parte de esos nuevos ingresos chinos se canalizarían hacia compras de productos, bonos, acciones y oro en China, en un circuito económico separado del sistema del dólar. Este cambio podría no ser el “golpe final” al dólar, pero sí desencadenar un efecto en cadena devastador para su papel como moneda de referencia.
Inteligencia artificial, chips y ventaja de China
Foo también analiza la carrera por la inteligencia artificial y los semiconductores. Estados Unidos intenta usar su dominio en IA y chips como última gran “carta” de presión sobre los BRICS, restringiendo el acceso a modelos avanzados y tecnologías, pero este plan se está desmoronando. Se menciona que China ha lanzado un modelo de IA llamado “Kimi 3″ de Moonshot, de código abierto y con pesos abiertos, que cualquiera puede descargar y usar sin depender de permisos de Washington ni estar sujeto a sanciones.
Esto rompe el esquema estadounidense de controlar el acceso a la IA como instrumento geopolítico y debilita su ventaja tecnológica frente a China. A la vez, las importaciones estadounidenses desde China, especialmente de componentes electrónicos para IA, se han disparado entre un 30 y un 40%, lo que enriquece a China y financia una inversión anunciada de unos 290.000 millones de dólares en su propia base de inteligencia artificial durante los próximos cinco años. Con ese dinero, China desarrolla chips propios sin depender de la litografía avanzada de ASML, invierte en talento y tecnologías como el “plegado lógico” de Huawei para aproximar transistores y aumentar rendimiento con hardware menos sofisticado, cerrando la brecha con Nvidia y con la industria estadounidense.
Desvinculación financiera: bonos, oro y yuan
El entrevistado afirma que países como China están reduciendo activamente su exposición a la deuda estadounidense, vendiendo bonos del Tesoro para evitar confiscaciones y protegerse de la inflación derivada de la expansión monetaria de Estados Unidos. Mantener bonos con rendimientos del 4–5% no compensa si la oferta de dinero crece entre un 6 y un 8% anual y el gasto —militar y en infraestructuras de IA— se dispara.
Se distingue entre dos formas de impago: el default directo (no pagar) y el impago vía inflación (imprimir dinero y devaluar la deuda), siendo esta última presentada como el escenario más probable. Por ello, los países BRICS buscan activos alternativos: bonos chinos, inversiones productivas internas y, sobre todo, oro como reserva de valor. Se destaca que China está reforzando su propio mercado del oro, rechazando derivados en papel y posicionándose como centro estable para la inversión en este metal, de forma que los superávits en yuanes puedan canalizarse hacia bonos chinos o hacia oro dentro de China.
Internacionalización del yuan y competitividad china
Otra tesis importante es que China avanza hacia la internacionalización del yuan sin aspirar necesariamente a sustituir al dólar como única moneda de reserva. El objetivo es que pueda pagar sus importaciones en su propia moneda, reduciendo la dependencia del dólar: hoy liquidan en yuanes casi el 100% de su comercio con Rusia, pero todavía usan dólares en un 20–30% de su comercio global.
Tradicionalmente, fortalecer el yuan encarecía las exportaciones chinas, pero el contexto ha cambiado: las monedas de otros competidores (Japón, Corea, Estados Unidos) se debilitan y sus costes de fabricación suben más que los de China, que ha diversificado su matriz energética y depende menos del petróleo. Eso permite a China apreciar su moneda en los últimos 18–24 meses, haciendo del yuan una reserva de valor más atractiva, donde la moneda no se devalúa tanto y los rendimientos de bonos chinos no quedan neutralizados por la inflación. En este marco, el yuan se vuelve pieza importante de la nueva arquitectura financiera, complementada por el oro y por mercados internos cada vez más dinámicos.
Estados Unidos, aliados y fragilidad geopolítica
Foo también analiza cómo la estrategia estadounidense afecta a sus aliados en Europa y Asia oriental. En Europa se observa una fe excesiva en la idea de que “Trump desaparecerá” y se podrá volver a la normalidad de los años 90, ignorando que los problemas son estructurales: pérdida de control sobre corredores marítimos, debilitamiento del sistema bancario internacional y de la fortaleza del dólar.
En Asia oriental, la retirada de misiles de Corea del Sur y otros países para mandarlos a Oriente Medio genera preocupación y sensación de abandono. Economías como Japón y Corea están “entre la espada y la pared”: dependen de Estados Unidos para seguridad y mercados, pero también de China para comercio y materiales críticos como tierras raras. Romper la lealtad con Washington no será sencillo en los próximos 5–10 años, por lo que muchos actores parecen optar por “cubrirse las espaldas” y esperar cambios de liderazgo en Estados Unidos.
Mercados bursátiles, burbuja de IA y riesgo sistémico
Finalmente, se describe una situación paradójica en los mercados: la bolsa estadounidense sube mientras el mercado de bonos se desploma, lo inverso a lo esperable en tiempos de guerra. Los inversores parecen huir de la deuda por anticipar que el dólar perderá valor y que los rendimientos subirán, pero al mismo tiempo el capital necesita un destino y sigue creyendo en la “historia de la inteligencia artificial”, canalizándose hacia acciones tecnológicas, especialmente del Nasdaq.
Trump alimenta constantemente la burbuja bursátil con promesas de inversiones imposibles y máximos históricos, porque una caída del 10–30% en las acciones golpearía el consumo del segmento más rico del país y podría desencadenar una recesión. Sin embargo, las bases económicas —endeudamiento corporativo con tipos altos, competencia tecnológica china, guerra en Irán y choque energético— no justifican valoraciones tan elevadas, configurando lo que el entrevistado describe como una “prisión” autoimpuesta: Estados Unidos no puede dejar caer la bolsa, pero tampoco puede sostener indefinidamente una expansión basada en la deuda, la guerra y la
burbuja de IA. Ante este panorama, el mensaje final es de extrema cautela: los riesgos geoeconómicos y financieros son sin precedentes, muchos actores “se la están jugando” en los mercados y el desenlace de la guerra con Irán será decisivo para el futuro del dólar, de la inteligencia artificial y del sistema financiero global.
[1] Analista de Macroeconomía, geopolítica y metales preciosos. Puedes seguirlo en: https://x.com/SeanFooGold
 UNIDAD DE ANÁLISIS Y ESTUDIOS DE COYUNTURA
