
Autor: James K. Galbraith. Publicado primero en: https://www.ineteconomics.org/perspectives/blog/what-can-the-last-great-crash-say-about-the-next-one-oil-ai-and-the-perils-of-technological-revolution. (28.10.26). Responsable de la traducción: Miguel Ruiz
97 años después del «Martes Negro», ¿están cometiendo los inversores el mismo error?
Resulta curioso que, cien años después del Gran Colapso de 1929 y de la Gran Depresión que le siguió, aún no se haya llegado a una explicación satisfactoria —y, desde luego, tampoco a una explicación consensuada— de estos acontecimientos.
El libro de mi padre, escrito en gran parte a partir de artículos periodísticos publicados en Dartmouth durante el verano de 1954, fue la primera obra histórica centrada en el crack bursátil. Hasta entonces, la agitación de la Gran Depresión, el New Deal y la guerra habían acaparado la atención académica, popular y política, y el drama de octubre de 1929 empezaba a desvanecerse en la memoria. The Great Crash 1929 se encargó de que eso no sucediera.
Al situar el «Crash» en primer plano, mi padre podía contar una magnífica historia de locura financiera, repleta de artimañas y arraigada en el deseo —casi inocente y típicamente estadounidense— de hacerse rico sin trabajar de verdad. Se trata de un motivo con muchos antecedentes y también muchas repeticiones. Los elementos de exuberancia, arrogancia y merecido castigo —justo o no— vinculan los mercados financieros con la experiencia humana en general. Y este enfoque humanizador ha sido seguido por otros que desde entonces han abordado el tema; me vienen a la mente, en particular, Charles Morris y Andrew Ross Sorkin.
En la medida en que se ha construido una teoría en torno al Crash, se trata de la «hipótesis de la inestabilidad financiera» de Hyman Minsky. La teoría se basa en las transiciones de fase en la estructura de las deudas —de cobertura, especulativas, de tipo Ponzi— similares a la transición del agua del hielo al estado líquido y al vapor a medida que aumenta la temperatura. La estabilidad engendra inestabilidad, escribió Minsky, y episodios como el Crash son endémicos del capitalismo; el dinamismo y la fragilidad son partes inseparables de la misma bestia. El «generador multifractal» de precios financieros de Benoit Mandelbrot transmite el mismo mensaje. El sistema suele generar ganancias, pero ese mismo proceso puede, de forma totalmente impredecible y sin previo aviso, asestar un golpe colosal que lo arrasa todo.
Un segundo concepto relevante —aunque muy incómodo y, por lo tanto, cuidadosamente ignorado— es el del «fraude de control» de William K. Black, definido como (¿qué si no?) el fraude cometido por quienes ostentan el control. El fraude de control es un colapso planificado, o una quiebra con ánimo de lucro, tal y como lo describieron George Akerlof y Paul Romer. El caso paradigmático fue la debacle de las entidades de ahorro y préstamo de los años 80 y 90, cuando la desregulación facilitó la toma de control delictiva de importantes instituciones, sobre todo en California y Texas, protegidas durante demasiado tiempo por sus amigos políticos. Para quienes observan de cerca, la detección del fraude de control puede hacer que los colapsos sean predecibles en determinadas situaciones, como las que condujeron a la Gran Crisis Financiera de 2007-2009. Por eso pudo ocurrir lo que narra Michael Lewis en The Big Short.
Estas narrativas y las teorías asociadas a ellas centran la atención en los procesos financieros y los mercados financieros. Dichos procesos y mercados tienen, en esta interpretación de la naturaleza de las cosas, vida propia. Están separados de lo que se denomina la «economía real» y, al parecer, pueden analizarse sin hacer referencia a sistemas jurídicos, culturas o tecnologías específicos. Este enfoque universaliza la inestabilidad financiera, de modo que cualquier episodio de este tipo resulta más o menos comparable a cualquier otro, desde la fiebre de los tulipanes en los Países Bajos a finales del siglo XVII hasta la actualidad, con la inteligencia artificial y los centros de datos.
La metáfora física de la «burbuja» capta la comparabilidad de las crisis financieras, pero no la explica. Esa metáfora transmite, en una sola imagen, tanto la inflación constante como el colapso abrupto: un desenlace seguro en un momento desconocido. Sin embargo, la metáfora sustituye al pensamiento; oculta el hecho de que no existe una explicación de causa y efecto para ninguno de los dos fenómenos. Y no existe ningún método para distinguir una burbuja de otra cosa, susceptible de ser descrita con esa otra metáfora engañosa, el «aterrizaje suave».
La crisis y la depresión
¿Cuál es, pues, la relación entre la inestabilidad financiera y la denominada «economía real»? En concreto, ¿qué relación hubo entre la Gran Crisis y la Gran Depresión?
La Depresión no es el tema central de The Great Crash 1929, y mi padre solo hizo un repaso somero de cinco causas interrelacionadas. Estas eran: una mala distribución de los ingresos, una estructura empresarial deficiente (es decir, un apalancamiento excesivo), una estructura bancaria deficiente (es decir, la ausencia de un seguro de depósitos), una «balanza exterior dudosa» (es decir, vulnerabilidad al impago de la deuda) y el «mal estado de la inteligencia económica», es decir, el compromiso prekeynesiano con el equilibrio presupuestario. La implicación, cabe suponer, es que si se hubieran abordado estas cuestiones durante la década de 1920, quizá la Depresión no habría tenido lugar. Pero entonces, la década de 1920 no habría sido la década de 1920. Yo no me basaría demasiado en esa opinión, y no creo que mi padre lo hubiera hecho tampoco. El caso es que no consideró necesario explicar la Gran Depresión en este libro breve y conciso —y, por lo que yo sé, tampoco lo hizo en ningún otro lugar—.
Mi padre sí creía que el Crash contribuyó a desencadenar la Gran Depresión; de lo contrario, quizá no habría escrito su libro. Pero en este punto, los economistas mayoritarios no están de acuerdo. Para la escuela dominante de la economía moderna, el Crash no pudo haber «provocado» la Gran Depresión ni siquiera haberla influido. Para esta escuela, la economía de mercado es intrínsecamente estable o se estabiliza por sí misma, y los mercados financieros no son más que indicadores de la tendencia subyacente. Para afectar a la «economía real», algo debe golpearla, por así decirlo, desde el exterior. Es necesario algún tipo de «choque». Algunos economistas también han argumentado que la recesión ya estaba en marcha antes del Crack, por lo que el mercado bursátil se convierte en un efecto incidental, más que en una causa, de los años oscuros que siguieron.
Breve repaso a los «economistas charlatanes»
El misterio del Crash y la Gran Depresión ha dado lugar, a lo largo de un siglo, a numerosas opiniones entre sí contradictorias[1]
John Maynard Keynes, en un texto de 1930, sostenía que la propia distinción entre «financiero» y «real» era insostenible, engañosa e irrelevante. El colapso del mercado bursátil fue un colapso de las expectativas de beneficios: un cambio profundo en los fundamentos sociopsicológicos de la inversión de capital empresarial. Sin expectativas de beneficios, la inversión empresarial también se derrumbó y, sin el flujo de inversión, lo mismo ocurrió con la demanda agregada de producción. Así, Keynes podía argumentar que el remedio consistía en aumentar la demanda agregada efectiva por cualquier medio disponible, sobre todo mediante el gasto público y las obras públicas. Esta era la esencia del keynesianismo: no es necesario revertir la causa para aplicar la cura. Pero Keynes no dio ninguna razón concreta para el colapso de las expectativas de beneficios, y sus seguidores más recientes (en particular, George Akerlof y Robert Shiller) se dan por vencidos y repiten su referencia a los «espíritus animales»[2]. Pero, ¿está el capitalismo realmente sujeto a un colapso masivo sin ningún motivo desencadenante? Y si es así, ¿por qué fue la Gran Crisis un acontecimiento tan excepcional, de hecho prácticamente único?
Milton Friedman y Anna Schwartz, en sus escritos de principios de la década de 1960, culparon a la Reserva Federal de no haber evitado el colapso de la oferta monetaria y, por extensión, atribuyeron a dicho colapso la responsabilidad de la Gran Depresión. Este interesante argumento desvinculaba el colapso de la oferta monetaria de la Gran Depresión y suponía (sin demostrarlo) que el poder para evitar dicho colapso recaía, en primer lugar, en la Reserva Federal. Pero se derivaba de la creencia previa de Friedman y Schwartz en la estabilidad natural de la economía privada y, por lo tanto, por definición, de la responsabilidad del Gobierno ante cualquier fallo que pudiera haberse producido.
Charles Kindleberger, en un artículo de 1973, destacó la debilidad del sistema monetario internacional, que se encontraba en un proceso de transición para alejarse de la hegemonía de la libra esterlina, pero que aún no había llegado a la hegemonía del dólar. Barry Eichengreen sigue esta línea y la desarrolla en gran medida.
Peter Temin, en un artículo de 1976, trató de criticar a Friedman y Schwartz, cuya visión era por entonces la dominante entre los economistas académicos. Temin, siguiendo a Keynes, hizo hincapié en la demanda, pero con la matización de que atribuía la caída de la demanda a un cambio en la función de consumo, aparentemente exógeno y difícil de explicar en sí mismo. ¿Ocurrió algo en los hogares estadounidenses a finales de la década de 1920 que no se había visto antes ni se ha repetido desde entonces?
Jude Wanniski, en un artículo escrito a mediados de la década de 1970, culpó a la ley arancelaria Smoot-Hawley, un argumento que encuentra cierto respaldo en *The Great Crash 1929*, donde se señala que los aranceles contribuyeron a precipitar los impagos de la deuda peruana, lo que a su vez contribuyó a minar la confianza en los bancos que habían concedido esos préstamos. Pero este no era el mecanismo que planteaba Wanniski; para él, la ofensa fundamental era el sacrilegio contra los mercados libres y el libre comercio.
Ben Bernanke, en un artículo de 1983, atribuyó la crisis a un aumento de la «incertidumbre», y este argumento fue retomado en gran medida por Christina Romer en 1988. Su argumento vinculaba la Depresión con el crack bursátil, pero dejaba sin explicar este último, ya fuera como un choque exógeno o como algo endémico de los mercados financieros. Bernanke se centró en el gasto en inversión, mientras que Romer añadió la dimensión de las compras de bienes de consumo duraderos. Ella escribe que «el colapso del mercado bursátil provocó que consumidores y productores se sintieran inseguros sobre la evolución de sus ingresos futuros» (énfasis añadido).
No hace falta que comente algunos de los trabajos más recientes, que datan de la década de 2000, que atribuyen la Gran Depresión al New Deal, incluyendo las medidas de fijación de precios de la Ley Nacional de Recuperación Industrial y los programas de reducción de cosechas de la Administración de Ajuste Agrícola. Estos trabajos atribuyen convenientemente la responsabilidad de los acontecimientos de 1929, 1930 y 1931 a las políticas promulgadas en 1933, toda una hazaña de previsión racional. De hecho, se ha puesto de moda argumentar que el New Deal fue totalmente contraproducente, ya que inhibió la recuperación natural que, de otro modo, se habría producido.[3]
Por su parte, para los seguidores del «ciclo económico real», la Gran Depresión fue un fenómeno normal, no anómalo, y, por lo tanto, no un acontecimiento que justifique la preocupación con la que se ha llegado a considerar. Los ciclos se producen debido a los altibajos de las tecnologías. Aplicada a este caso concreto, la doctrina señala que la «productividad total de los factores» descendió y el resto vino por añadidura. Sin embargo, la productividad total de los factores es un concepto vago, y no parece que haya ningún activo ni tecnología concretos asociados a esta idea. Esto llevó incluso a un «nuevo clásico» tan comprometido como Robert Lucas a señalar en 1994: «¿Qué acontecimientos tecnológicos o psicológicos podrían haber provocado tal comportamiento en una economía grande y diversificada? ¿Cómo es posible que dichos acontecimientos pasaran desapercibidos en su momento y sigan siendo invisibles en retrospectiva?». Una pregunta muy sensata.
En resumen, ¡menudo lío! Aunque algunas cosas son claramente absurdas, la lista anterior no es del todo errónea. Incluye causas inmediatas, factores contribuyentes, correlaciones espurias y también afirmaciones vacías e irrefutables basadas en elementos no observables, como el comentario de Larry Summers de 1986 de que «lo que ocurrió fue un fallo del mecanismo de intercambio». Lo que no hay es un acontecimiento desencadenante claro que pueda explicar tanto por qué se desplomó la bolsa en ese momento como por qué se derrumbó la inversión de capital, por qué quebraron los bancos y por qué también se desplomaron la demanda y, finalmente, la producción. Parece que tenemos una visión más clara de la extinción de los dinosaurios, la caída de Roma y el colapso de la civilización maya que la que nos han ofrecido nuestros economistas sobre los acontecimientos económicos más determinantes del último siglo.
Pero, ¿y si hubiera habido un acontecimiento desencadenante? ¿Y si se nos hubiera pasado por alto simplemente porque no entendíamos los procesos económicos subyacentes que podrían convertir un acontecimiento así en una catástrofe?
Fundamentos de la economía de la entropía
Toda forma de vida requiere recursos, que deben extraerse del medio ambiente, con un excedente suficiente que permita trabajar, desarrollarse, crecer y reproducirse. Y esto no es menos cierto en el caso de cualquier sistema mecánico o de cualquier economía. El acceso a los recursos requiere energía, que proviene, en primer lugar, de la luz solar o de sus formas almacenadas, como la madera, el carbón, el petróleo y el gas natural, así como de los núcleos de ciertos átomos muy pesados. Para obtener esa energía se necesitan herramientas, que se construyen según planos y con niveles de complejidad cada vez mayores a medida que avanzan las tecnologías. Pero la complejidad es un arma de doble filo. Permite una eficiencia cada vez mayor en el uso de los recursos, lo que se traduce en niveles de producción cada vez más altos y en la mejora de la vida humana; pero, al mismo tiempo, induce fragilidad en el sistema en su conjunto. Una vez construido un sistema, este funciona de una manera determinada, predecible y predeterminada, siempre y cuando se mantengan las condiciones para las que fue diseñado. Pero esas condiciones pueden cambiar. Los sistemas simples son robustos; los complejos son propensos a averías graves y desastres.
El valor económico surge porque aquello que es necesario, o deseado, suele ser escaso. Y esto es especialmente cierto en el caso de los bienes o servicios que se crean de nuevo, se imaginan o se presentan de tal manera que parecen nuevos. La innovación es, por definición, reciente y tiene un único creador. La innovación suele lograrse introduciendo un nuevo nivel de complejidad, así como otras mejoras de diseño o la recombinación de formas técnicas ya existentes. Durante ese intervalo, por breve que sea, en el que las imitaciones son escasas, el creador disfruta de cierto poder de mercado y de monopolio, lo que potencia el valor económico asociado a la escasez de la innovación. Este es el momento en el que se pueden hacer fortunas. Y la vida económica está dominada por la búsqueda de la fortuna, que surge de producir aquello que es nuevo, mejor o más barato —pero de igual calidad— que lo que ya existe.
Estos son los elementos básicos de lo que Jing Chen y yo, en un pequeño libro publicado en 2025, hemos denominado «economía de la entropía». Nuestro objetivo era (y sigue siendo) armonizar la economía con la interpretación —actualmente predominante en todos los demás campos del conocimiento humano— de la segunda ley de la termodinámica —la ley de la entropía—, que es la ley más fundamental de la naturaleza. Creemos que esta es la clave para comprender que, de hecho, hubo un acontecimiento tecnológico desencadenante detrás tanto de la Gran Crisis como de la Depresión.
Para la economía dominante (neoclásica), el cambio tecnológico es un proceso en gran medida continuo, con fases de aceleración y desaceleración. No puede empeorar las cosas. Por eso los economistas dominantes son entusiastas incansables de la tecnología: ven el dinamismo del capitalismo como su principal justificación, frente a las desigualdades, la degradación medioambiental y la desconfianza innata de la clase trabajadora hacia la clase capitalista. Joseph Schumpeter, un observador conservador pero sin duda ajeno a la corriente dominante de la década de 1930, adoptó una visión mucho más fría y lúcida, resumida en la expresión «destrucción creativa». La idea de Schumpeter era que las nuevas tecnologías destruyen las civilizaciones y los modos de vida más antiguos, lo que conduce —según él— a mejoras para los supervivientes, pero no sin graves costes para quienes habían invertido en los sistemas y métodos anteriores. De hecho, por esta razón, los campesinos y los gremios medievales eran, por naturaleza, tecnológicamente conservadores: querían conservar lo que tenían y no les preocupaban los grandes beneficios que más adelante obtendrían otros. Schumpeter, sin embargo, por lo que yo sé, no identificó específicamente una nueva tecnología que marcara el momento crucial de esta historia.
Creemos que el acontecimiento desencadenante, en este caso, fue el anuncio del descubrimiento, en Texas, Oklahoma y California, de enormes reservas de petróleo.
El petróleo y la revolución energética estadounidense
La Revolución Industrial, que comenzó en Gran Bretaña a principios del siglo XIX, fue una revolución basada en el carbón y en la aplicación de este a la maquinaria impulsada por vapor. Su primera aplicación fue en las bombas, lo que aumentó la eficiencia y redujo el coste de la extracción del carbón del subsuelo. A partir de ahí se extendió a la metalurgia, especialmente al acero, y a la aplicación del acero al transporte, primero a través de los ferrocarriles y luego a la flota de alta mar, y (más tarde aún) a la electrificación. La energía británica era energía del carbón, y así siguió siendo hasta la época de Margaret Thatcher y el petróleo del Mar del Norte.
Estados Unidos siguió el camino de Gran Bretaña, aunque contaba con mayores reservas de madera y también con una importante energía hidráulica, y encontró carbón en los Apalaches para alimentar una red ferroviaria que, a mediados del siglo XIX, abarcaba todo el continente. En las primeras décadas del siglo XX, los ferrocarriles constituían la mayor (y notoriamente depredadora) industria estadounidense, y la demanda derivada de ellos sustentaba las minas de hierro de Minnesota y las acerías de los Grandes Lagos. Cuando se creó la Reserva Federal en 1913, dos de sus bancos regionales estaban situados en Misuri (en San Luis y Kansas City), lo que reflejaba la importancia central de la red ferroviaria tanto para la agricultura como para la industria en el corazón de Estados Unidos.
Sin embargo, hacia la segunda década del siglo, se estaba desarrollando una nueva fuente de energía. Los camiones funcionan con petróleo, al igual que los aviones; ambos se utilizaron de forma intensiva durante la Primera Guerra Mundial y, como observó Thorstein Veblen, la invención es la madre de la necesidad. En 1919, un coronel llamado Dwight Eisenhower se propuso cruzar el continente con una caravana de vehículos; tardó 60 días en realizar un trayecto que, por aquel entonces, se podía hacer en tren en menos de una semana. Se construyó una carretera transcontinental (la carretera Lincoln), aunque cuando mi padre la recorrió en 1930 para llegar a Berkeley desde Cleveland, la carretera no estaba asfaltada desde Lincoln (Nebraska) hasta la frontera con California.
La década de 1920 fue una época de gran auge para la industria del automóvil, con una producción que alcanzó las 5 358 000 unidades en 1929, una cifra que, según se recoge en The Great Crash 1929, «se compara muy bien con las 5 700 000 matriculaciones de coches nuevos registradas en el próspero año de 1953». También fue una época de auge para los tractores, que estaban transformando la agricultura estadounidense. A finales del siglo XIX, alrededor de un tercio de la tierra cultivable estadounidense se destinaba al forraje, en gran parte para los caballos que realizaban la mayor parte del trabajo pesado tirando del arado. Los tractores liberaron esa tierra, destinándola en parte a cultivos alimentarios y en parte al ganado. Además, trabajaban más rápido y requerían menos mano de obra. La productividad agrícola se disparó, superando la capacidad de consumo de los estadounidenses e incluso la de exportación. Era probable que cualquier interrupción significativa de la demanda no acabara bien.
Sin embargo, nada de esto tenía por qué acabar, y mucho menos con un colapso estrepitoso, en unos pocos días de octubre de 1929. El petróleo estaba disponible, pero era relativamente escaso y, por lo tanto, caro. El carbón, el vapor, el acero y los ferrocarriles se beneficiaban de la eficiencia de una infraestructura amplia, desarrollada y compleja, en torno a la cual ya se habían construido las ciudades y fábricas estadounidenses. De hecho, también existían sistemas ferroviarios urbanos: los metros que aún perduran en Nueva York, Boston y Chicago, pero también los tranvías que permitían la expansión de Los Ángeles, San Francisco, Washington D. C. y otras ciudades relativamente nuevas y en crecimiento. Estos funcionaban con cables eléctricos alimentados por carbón. Había buenas razones para esperar que este paradigma tecnológico perdurara… hasta que, de repente, dejó de ser así.
La clave del misterio la ha descubierto Christopher Kennedy, de la Universidad de Victoria (Columbia Británica), un economista especializado en economía industrial y ecológica con una sólida trayectoria en investigación sobre el clima y temas afines[4]. No reside en ningún invento nuevo, sino en descubrimientos que cambiaron la valoración del petróleo y, por lo tanto, la rentabilidad prevista de todo aquello que funcionaba con algún otro combustible. Se trató del descubrimiento, a finales de 1929, de nuevas y vastas reservas en Texas, Oklahoma y California[5].
Concretamente, tal y como descubrió Kennedy, el 22 de octubre de 1929, The New York Times anunció que Standard Oil of California iba a rebajar el precio del petróleo entre 50 y 75 céntimos por barril, aproximadamente un 50 por ciento, «debido a una gran sobreproducción», y se esperaba que otras grandes empresas siguieran su ejemplo. Las pérdidas bursátiles del día 23 ascendieron a 4.000 millones de dólares. Al día siguiente se produjo el «Jueves Negro», «el primero de los días que la historia, tal y como se conoce sobre el tema, identifica con el pánico de 1929»[6]. Posteriormente, el 29 de octubre, junto con las pérdidas de 14 000 millones de dólares registradas el día 28 («otro día terrible»), el Times informó de que Standard Oil of New Jersey reduciría sus reservas de petróleo: había más, fácilmente disponible, de lo que se podía vender. Ese mismo día se produjo el Martes Negro, «el día más devastador de la historia de la bolsa de Nueva York, y quizá el más devastador de la historia de los mercados». Se había producido la Gran Crisis de 1929.
Pero, ¿cómo es posible que un avance tan enormemente favorable —el descubrimiento de una fuente de energía de alta calidad y prácticamente ilimitada para todos los usos imaginables en la industria, la agricultura y el hogar, por no hablar de los militares— provocara el pánico en los mercados financieros y el colapso de la actividad real? ¡Esto no es algo que la visión dominante del cambio técnico pueda aspirar a explicar! A todas luces, lo que se descubrió en todo el Oeste estadounidense en 1929 debería haber dado lugar a un auge económico —a una explosión de la productividad, la producción y la prosperidad—. Pero no fue así. O, para ser más precisos, no lo hizo de inmediato, ni prometía hacerlo en un futuro inmediato o incluso a medio plazo.
Al contrario. El problema es que el mercado bursátil refleja la rentabilidad futura esperada, no de la economía en general, sino del sistema económico existente. En 1929, ese sistema se centraba en el ferrocarril, el acero, el carbón y el vapor, así como en las fábricas construidas para aprovechar el sistema de transporte y comercialización que se había desarrollado en torno a los grandes corredores ferroviarios que llegaron a atravesar el continente norteamericano tras la Guerra Civil. De repente, el futuro de ese sistema existente no solo quedó en entredicho. Se enfrentaba a una desaparición abrupta y segura, a medida que el carbón perdía importancia y el petróleo ocupaba su lugar. Sin expectativas de beneficios no habría inversión, y sin inversión la demanda total caería —exactamente la secuencia descrita por Keynes—.
¿Por qué no convertir simplemente las vías férreas al petróleo? Porque ya se veía venir, no solo para las locomotoras de carbón, sino para la economía ferroviaria en su conjunto. Y no se puede construir una nueva economía basada en coches, camiones y aviones sin carreteras y aeropuertos, ni refinerías, oleoductos, gasolineras y depósitos de combustible. Todo ello, por entonces, aún no existía a gran escala. Y en 1929 distaba mucho de ser obvio que llegara a existir en un futuro previsible. De hecho, ¿quién los proporcionaría? Es difícil (incluso hoy en día) rentabilizar las carreteras con peajes. Y a medida que los mercados y las actividades se contraían, también lo hacían los ingresos fiscales y, por lo tanto, los recursos disponibles para las administraciones por debajo del nivel federal. El Gobierno federal tampoco daría un paso al frente, mientras quienes lo dirigían se consideraran limitados por los ingresos que pudieran recaudar mediante los impuestos.
El camino desde el colapso hasta la Depresión pasa por la crisis del sistema bancario. Los bancos poseían dos grandes tipos de activos. Uno eran las hipotecas sobre tierras agrícolas y los préstamos para cosechas. Estos se volverían incobrables, ya que los agricultores no podían vender su creciente producción obteniendo beneficios. Las ejecuciones hipotecarias resultantes sacarían las tierras agrícolas al mercado, mermando las garantías de quienes permanecían en el sector y agravando su ruina. Y el otro activo a gran escala que poseían los bancos eran las deudas de los ferrocarriles. Estas tampoco podían hacerse frente. Los bancos que no podían cobrar ni los préstamos industriales ni los agrícolas corrían peligro, y sus depositantes, una vez alertados de este hecho, no se quedaban. Las retiradas masivas de depósitos provocaron una contracción a gran escala del sistema bancario. Las quiebras bancarias se duplicaron entre 1929 y 1930, volvieron a aumentar en 1931 y alcanzaron su punto álgido en los primeros meses de 1933. A partir de entonces, Roosevelt asumió el cargo, tomó medidas y la crisis se atenuó.
El New Deal es recordado, tanto en la literatura de la época como por la mayoría de los historiadores[7], principalmente por la gran oleada legislativa que se inició con los «Cien Días»: la Ley Bancaria de Emergencia, la Ley de Ajuste Agrícola, la Ley Nacional de Recuperación Industrial, las Administraciones de Obras Públicas y de Progreso de las Obras, el Cuerpo Civil de Conservación y la Autoridad del Valle del Tennessee. A estas les siguieron, en el Segundo New Deal, la Ley Wagner y la Seguridad Social, y —tres décadas más tarde, en la Gran Sociedad de Lyndon Johnson— Medicare y Medicaid. Pero hay más.
La Corporación Financiera para la Reconstrucción (RFC) se había creado bajo el mandato de Herbert Hoover, con fines limitados. Roosevelt amplió considerablemente dichos fines, otorgando amplios poderes a Jesse H. Jones, de Houston (Texas), un hombre que conocía a la perfección el auge del petróleo[8]. Jones estableció la RFC en las sucursales regionales del Sistema de la Reserva Federal y procedió a financiar oleadas de inversiones en infraestructuras relacionadas con el petróleo: 600 000 millas de carreteras asfaltadas (en su mayoría con asfalto), mil aeródromos, el puente de la Bahía, el puente Triborough, el túnel Lincoln y mucho más[9], incluidas locomotoras diésel-eléctricas para los ferrocarriles[10] y un portaaviones alimentado con petróleo para la Armada. A finales de la década de 1930, la infraestructura estaba en marcha, las incertidumbres tecnológicas se habían resuelto y se había allanado el camino hacia la economía de autopistas y barrios residenciales que florecería (para bien o para mal) desde la década de 1950 hasta la de 1970.
Una interpretación basada en la energía y la entropía de la Gran Crisis, la Gran Depresión y el New Deal logra, por tanto, lo que ningún otro intento ha conseguido: integra estos tres acontecimientos en un todo coherente y vincula la economía financiera con la economía real. Es coherente con la idea central de Keynes —un colapso de las expectativas de beneficio que conduce a un colapso de la inversión de capital—, pero sin la aparente aleatoriedad de un colapso puramente psicológico de los «espíritus animales». Muestra por qué la economía privada no pudo recuperarse por sí sola, refutando la visión monetarista de Friedman y Schwartz, así como la de los libertarios actuales, cuya fe reside en las propiedades autoestabilizadoras de los mercados privados y en el retorno a la tendencia de las estadísticas de crecimiento. Muestra con precisión de qué manera la contribución técnica del New Deal fue decisiva a la hora de trazar el camino a seguir —que a uno le guste o no la economía basada en el petróleo que se derivó de ello es una cuestión totalmente aparte—. Y arroja luz sobre la crisis de la década de 1970, cuando el petróleo volvió a escasear y a encarecerse de repente, así como sobre la recuperación desde 2009, cuando el fracking restableció la economía energética de Estados Unidos —por el momento—.
La economía de la entropía y el auge de la IA: lecciones de la Gran Crisis
A medida que se acerca el centenario de la Gran Crisis, Estados Unidos se ve de nuevo envuelto en un auge, impulsado por las inversiones en inteligencia artificial de las «siete magníficas», cuyas valoraciones dominan ahora el mercado bursátil. Muchas de las condiciones que mi padre identificó para la década de 1920 son fácilmente reconocibles: la mala distribución de los ingresos, la mala estructura empresarial (apalancamiento y concentración de poder), un sistema bancario deficiente (altamente concentrado), la dudosa balanza de pagos —y, una vez más, un «deficiente estado de la inteligencia económica». Según el punto de vista de mi padre, deberíamos estar, más o menos, preparados para una repetición del crack y la consiguiente depresión.
¿Y qué hay, entonces, de los factores desencadenantes? En concreto, ¿qué hay de la energía y de las propiedades y características específicas de la inteligencia artificial y los centros de datos?
En el momento de redactar este artículo, la economía energética está plagada de incógnitas geológicas, geopolíticas y tecnológicas. En el caso de Estados Unidos, el petróleo y el gas natural han sido abundantes desde 2009, algo bastante inesperado. Gracias a la llegada del fracking y a la elevada productividad de la cuenca del Pérmico, Estados Unidos se ha convertido de nuevo en el mayor productor mundial de petróleo y en un importante exportador de gas natural. Cuánto tiempo durará esta situación es la primera incógnita: el número de pozos ha ido disminuyendo y es posible que la producción haya alcanzado su punto máximo en 2025. El futuro del precio es la segunda incógnita: en concreto, si se mantendrá por encima del nivel necesario para fomentar nuevas exploraciones y una perforación más intensiva. El efecto de dicho precio sobre el resto de actividades económicas del país es la tercera incógnita, aunque es obvio que la economía estadounidense, en general, funciona gracias a los bajos precios del petróleo.
Lo que no parece estar a la vista es la tan cacareada «transición energética» que dejará al petróleo, al gas y al carbón en el basurero de la historia económica. Es cierto que se han logrado aumentos sustanciales en la energía eólica y solar, y que quizá se esté gestando un modesto resurgimiento de la energía nuclear. Pero la Ley de Jevons, que ya tiene más de 150 años, establece que, por cada nueva fuente de energía que entra en funcionamiento, surgen también nuevos usos, y el resultado final es que se consumen todas las formas de energía en cantidades cada vez mayores. La Ley de Jevons no ha sido derogada, y el mundo actual consume más carbón, petróleo, gas, energía hidroeléctrica y nuclear que nunca antes[11]. Periódicamente, desde los albores de la era atómica, se han proclamado nuevas formas de energía como capaces de socavar la economía de los combustibles fósiles, del mismo modo que el petróleo acabó con el carbón a partir de 1929. No hay indicios evidentes de que algo así vaya a suceder en un futuro próximo.
La inteligencia artificial entra en escena, ante todo, como un consumidor voraz de la energía existente y como competidor de todos los demás usos de la infraestructura eléctrica: centrales eléctricas, líneas de transmisión, transformadores, etcétera. Como tal, es un factor de inflación de los costes que afecta directamente al núcleo de los hogares estadounidenses, que viven en viviendas construidas, adaptadas y dependientes de una energía eléctrica fiable y barata. Si, como parece probable, el auge de los centros de datos supera el crecimiento del suministro eléctrico, la única forma de satisfacer la demanda será subir el precio de la electricidad a todos los demás usuarios. Esto agravará las desigualdades y aumentará la precariedad de los hogares estadounidenses, que no pueden ajustar fácilmente su consumo eléctrico. En términos sencillos, la IA se perfila como una competidora por la energía vital.
Un segundo riesgo es que el auge de la IA llegue a su fin debido a una sobreinversión y una sobreproducción radicales de un bien (¿o se trata de un servicio?) para el que no existe una utilidad económica suficiente. Este resultado se asemejaría al colapso de Internet de 2000, una reestructuración que desinfló el NASDAQ y llevó a la quiebra a un gran número de startups jóvenes y en su día prometedoras. Pero Internet sobrevivió, y la infraestructura asociada, aunque en un principio se construyó en exceso, acabó integrándose en el tejido de la vida económica. La recesión de 2000 no fue la Gran Depresión.
A medida que la inteligencia artificial sigue desarrollándose, cabe preguntarse: ¿a qué sustituye? La respuesta no hay que buscarla muy lejos: la inteligencia artificial es un sustituto barato de la inteligencia real. La inteligencia humana es algo que se cultiva lentamente, a un gran coste y a lo largo del tiempo. Requiere una enorme inversión en capital fijo con usos alternativos limitados: colegios, universidades, bibliotecas, centros de formación y mucho más. En la era neoliberal, la justificación predominante para mantener estas instituciones ha sido su contribución a los futuros ingresos de quienes las frecuentan y su papel en el mantenimiento de algo llamado «competitividad» del país. La IA socava ambos aspectos. Quizá la escuela y la universidad puedan recuperar sus antiguas funciones como una forma de bien de consumo de lujo, demandadas por sí mismas en una sociedad liberada de las presiones del trabajo mental rutinario. Quizá, pero no es probable; lo más probable es que estas instituciones se reduzcan y que muchas desaparezcan.
Existe otra posibilidad más. Se trata de una posibilidad que se acerca más al escenario de 1929 y a sus consecuencias para la Gran Depresión. Supongamos que surgiera algo que, de repente, socavara la rentabilidad esperada de todo el sector de la inteligencia artificial, convirtiendo la inversión masiva en centros de datos en activos irrecuperables, como las acerías de Youngstown o (aún antes) las fábricas textiles de Lowell y Lawrence. ¿Y supongamos, además, que se tratara de algo que surgiera de fuera de Estados Unidos, de modo que no presagiara una era posterior de crecimiento y prosperidad en consonancia con el nuevo paradigma?
Esa posibilidad existe. Ya hay indicios de ello. Provienen, por supuesto, de la República Popular de China. Si llegara a ocurrir —y podría ocurrir— que los chinos superaran a los estadounidenses en la carrera por la IA, entonces todo lo que es sólido (bueno, en realidad nada lo es) se convertiría en polvo. Estad atentos.
La caída de los precios del petróleo y el desplome de la bolsa, 1929
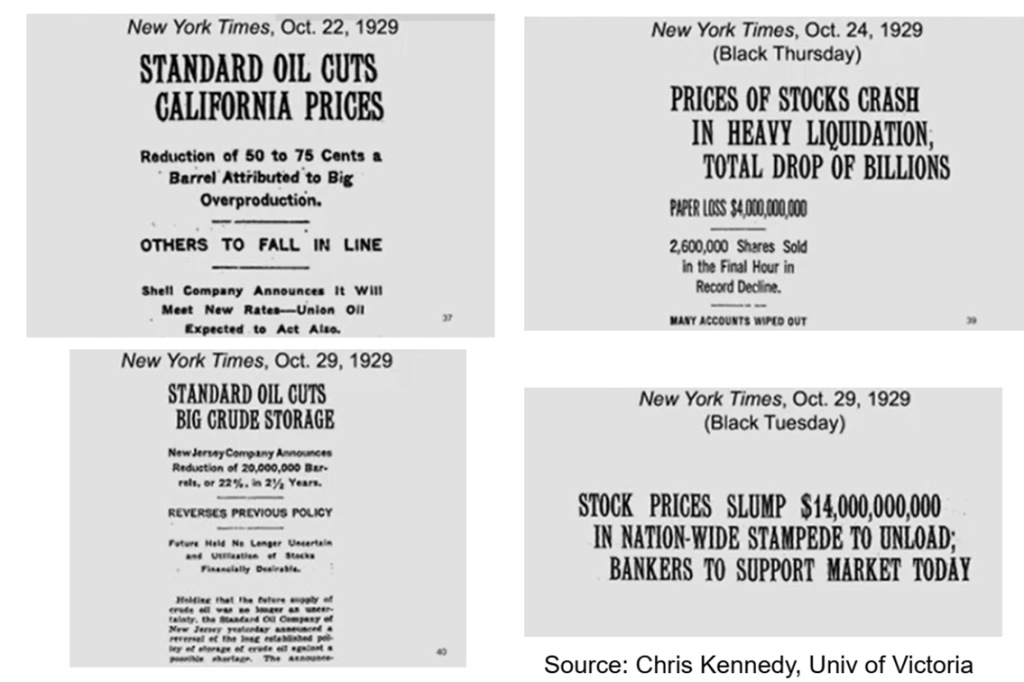
Ten en cuenta que las noticias sobre el petróleo y la caída de la bolsa de las que se informó los días 24 y 29 de octubre reflejan lo ocurrido el día anterior. El 24 de octubre, y sobre todo el 29 de octubre, la situación fue peor.
Referencias
Akerlof, George A., and Robert J. Shiller, Animal Spirits: How Human Psychology Drives the Economy, and Why It Matters for Global Capitalism, Princeton: Princeton University Press, 2010.
Akerlof, George A., and Paul M. Romer, “Looting: The Economic Underworld of Bankruptcy for Profit,” Brookings Papers in Economic Analysis, 2:1993, 1-60.
Arnold, Thurman, The Folklore of Capitalism, Beard Books, 2000 [1937].
Bernanke, Ben S., “Irreversibility, Uncertainty, and Cyclical Investment.” Quarterly Journal of Economics 98 (February 1983): 85-106.
Bernanke, Ben S., “The Macroeconomics of the Great Depression: A Comparative Approach” Journal of Money, Credit, and Banking, Vol. 27, No. 1 (February 1995), 1-28.
Black, William K., The Best Way to Rob a Bank is to Own One, Austin: University of Texas Press, 2005.
DeVroey, Michel and Luca Pensieroso, “Real Business Cycle Theory and the Great Depression: The Abandonment of the Abstentionist Viewpoint” ECON Discussion Papers ; 2005/42 (2005) http:// hdl.handle.net/2078.1/5735
Eichengreen, Barry, Globalizing Capital: A History of the International Monetary System, Princeton: Princeton University Press, 2019.
Fenberg, Stephen, Unprecedented Power: Jesse Jones, Capitalism and the Common Good, College Station, Texas A&M Press, 2011.
Ferguson, Thomas and James K. Galbraith, “The American Wage Structure, 1920-1946,” Research in Economic History, Vol. 19, 205-257, 1999.
Friedman, Milton and Anna Schwartz, A Monetary History of the United States, 1867 – 1960. Princeton: Princeton University Press, 1963.
Historical Statistics of the United States, Millennial Edition, Volume 4: Economic Sectors.
Galbraith, James K. and Jing Chen, Entropy Economics: The Living Basis of Value and Production, Chicago, 2025.
Galbraith, John Kenneth, The Great Crash, 1929, Cambridge: Houghton Mifflin, 1955.
Kennedy, Christopher A., “Oil discovery, energy transition, and the decline in wholesale prices during the Great Depression”. J Ind Ecol. 2025;29(1):233-245. doi: 10.1111/jiec.13602. Epub 2024 Dec 29. PMID: 42017193; PMCID: PMC13092543.
Kennedy, Christopher A., “How an Energy Transition Underlay the Great Depression,” Levy Institute Working Paper No. 1121, July 2, 2026.
Keynes, John Maynard, “The Slump of 1930,” in Essays in Persuasion, London: MacMillan,1933.
Kindleberger, Charles, The World in Depression, 1929-1939, University of California Press, 1973.
Lewis, Michael, The Big Short: Inside the Doomsday Machine. New York: WW Norton, 2011.
Lucas, Robert, “Review of Milton Friedman and Anna J. Schwartz, A Monetary History of the United States, 1867-1960” in Journal of Monetary Economics, Vol. 34, 5-16. Quoted in De Vroey and Pensieroso, supra.
Mandelbrot, Benoit B., “A Multifractal Walk down Wall Street,” Scientific American, February 1999, 70-73.
Minsky, Hyman, Stabilizing an Unstable Economy, New York: McGraw-Hill, 2008.
Morris, Charles, A Rabble of Dead Money, PublicAffairs, 2017.
Romer, Christina, “The Great Crash and the Onset of the Great Depression,” Cambridge: NBER Working Paper 2639, 1988.
Ross Sorkin, Andrew, 1929: Inside the Greatest Crash in Wall Street History, and How It Shattered a Nation. Viking, 2025.
Rostow, Walt W. The Process of Economic Growth, New York, 1962, 302-303.
Schlesinger, Arthur M., The Coming of the New Deal, London: Heineman, 1960.
Schumpeter, Joseph A. Capitalism, Socialism and Democracy, Harper Perennial Modern Classics, 2008 [1943].
Selgin, George. False Dawn: The New Deal and the Promise of Recovery, 1933–1947. University of Chicago Press, 2025.
Summers, Lawrence, “Some Skeptical Observations on the Real Business Cycle Theory”, Federal Reserve Bank of Minneapolis Quarterly Review, 1986, vol. 10, pg. 23–27. Cited in De Vroey and Pensieroso, supra.
Temin, Peter, Did Monetary Forces Cause the Great Depression? New York: Norton, 1976.
Veblen, Thorstein, The Instinct of Workmanship and the State of the Industrial Arts, New York: B.W. Heubsch, 1922.
Wanniski, Jude, The Way the World Works, Regnery, 1978
[1] En una conocida conferencia de 1995, Ben S. Bernanke se refirió a la búsqueda de una explicación para la Gran Depresión como el «Santo Grial de la macroeconomía». Bernanke afirmó: «Aún no tenemos el Grial en nuestras manos, ni mucho menos…», antes de pasar a analizar el tema. Ninguno de los títulos de sus referencias hace referencia a la energía ni, concretamente, al petróleo, y esas palabras no aparecen en la conferencia. En su lugar, se centró en los «choques monetarios» y en el funcionamiento del patrón oro internacional. El enfoque de Bernanke es característico: los economistas han centrado generalmente sus explicaciones sobre la Gran Depresión en los ámbitos que les son familiares, y no pueden ver aquello que no buscan.
[2] Akerlof y Shiller ofrecen un ejemplo destacado en su libro, Animal Spirits.
[3] Véase Selgin, False Dawn, como ejemplo. Se trata de un argumento extraño, que dificulta explicar el hecho de que FDR ganara la reelección en 1936, imponiéndose en todos los estados excepto Maine y Vermont.
[4] En la bibliografía existente hay muchos indicios que apuntan a la importancia y la vulnerabilidad de los ferrocarriles, pero no se han incorporado a ninguna explicación sistemática del crack y la Depresión. Se pueden encontrar ejemplos en la obra de Walt Rostow, en la de Thurman Arnold y en el análisis riguroso de las causas de la evolución de los salarios relativos en este periodo, realizado por Tom Ferguson y por mí mismo.
[5] Las reservas probadas estimadas de petróleo crudo aumentaron de 11.000 millones de barriles en 1928 a 13.600 millones en 1930, alcanzando los 19.000 millones en 1940. Alcanzarían su máximo en 1970, con 39.000 millones, antes de descender a 22.400 millones en 2001. El valor medio en boca de pozo era de 1,27 dólares por barril en 1929 (ya por debajo de los 1,88 dólares de 1926) y cayó hasta un mínimo de 0,65 dólares en 1931. Estadísticas históricas de los Estados Unidos, tabla Db 56-59. El valor actual de las reservas supera los 48 000 millones de barriles.
[6] Esta cita y las dos siguientes proceden de La Gran Crisis de 1929.
[7] .Un ejemplo pionero y que marcó tendencia es el de Arthur M. Schlesinger, jr. The Coming of the New Deal.
[8] Véase la obra de Steven Fenberg Unprecedented Power para obtener una descripción detallada de Jones y la RFC.
[9] Le estoy muy agradecido a Marshall Auerback por su útil resumen sobre el balance del New Deal en materia de infraestructuras.
[10] Jones estableció que los fondos destinados a los ferrocarriles se utilizaran para adquirir nuevo material rodante, y no para saldar las deudas con los tenedores de bonos o los bancos.
[11] El aceite de ballena es la única excepción a esta regla.

